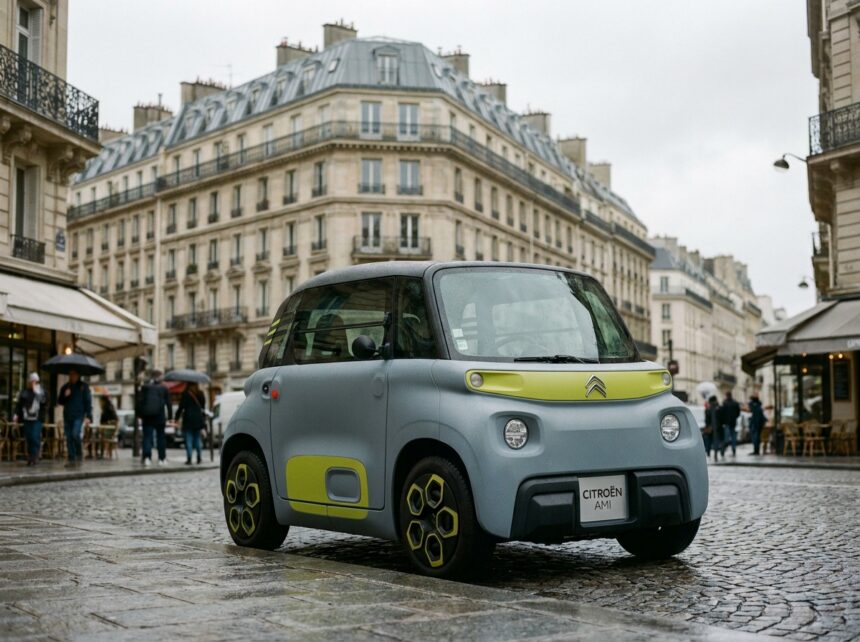
La Citroën Ami, quadricycle léger électrique accessible dès 14 ans avec le permis AM, reste l’une des voitures sans permis les plus vendues en France. Son prix d’achat contenu (à partir de 8 190 euros) et son format urbain séduisent autant les adolescents que les seniors. L’assurance Citroën Ami représente un poste de dépense à ne pas négliger, car les tarifs varient fortement selon le profil du conducteur et la formule choisie.
Assurance Citroën Ami pour conducteur mineur : pourquoi la facture grimpe
Le segment des voitures sans permis a attiré un public très jeune depuis l’ouverture de la conduite dès 14 ans. Les assureurs appliquent à ces profils des surprimes significatives, liées à l’absence totale d’historique de conduite et au risque statistique plus élevé d’accident.
Selon JeChange, les familles peuvent atteindre 500 à 700 euros par an au tiers pour un conducteur de 14 à 17 ans. En formule tous risques, la prime peut monter jusqu’à 1 400 euros par an. Ce montant dépasse parfois le coût mensuel de la location longue durée de l’Ami elle-même, ce qui pose une vraie question d’arbitrage budgétaire.
Avant de souscrire, comparez les offres entre assureurs spécialisés en voitures sans permis et généralistes, car les écarts de tarif sur ce profil sont particulièrement marqués.
Formule au tiers ou tous risques : le calcul à faire selon la valeur de l’Ami
La tentation de couvrir intégralement un véhicule neuf est compréhensible. Sur une Ami récente, la formule tous risques peut se justifier : le coût de remplacement des pièces (notamment la batterie et les éléments de carrosserie spécifiques) reste élevé par rapport au prix d’achat.
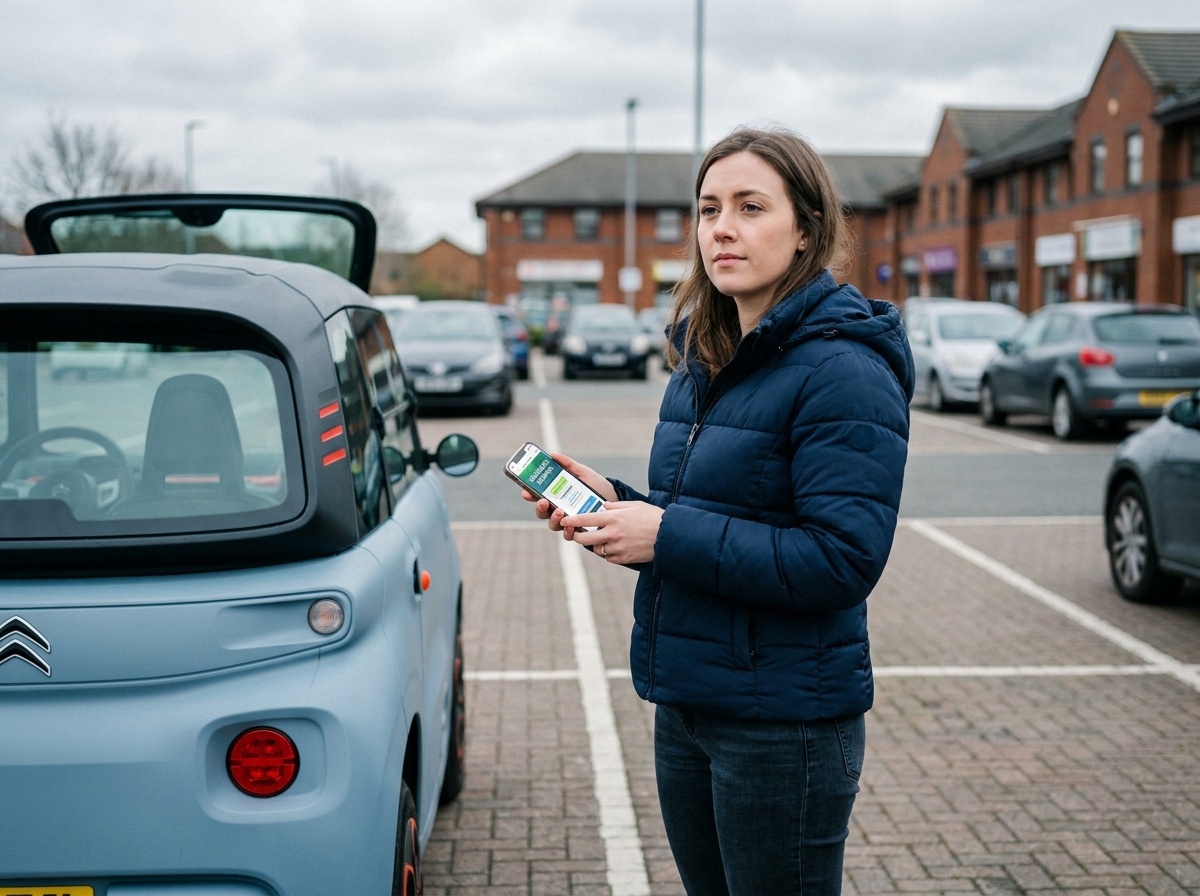
En revanche, pour une Ami d’occasion déjà décotée, le rapport entre la prime annuelle, la franchise et la valeur réellement indemnisable du véhicule change radicalement. Une couverture tous risques à 1 000 euros par an sur une Ami valorisée à 4 000 euros signifie que l’assurance représente un quart de la valeur du véhicule chaque année.
Le calcul pertinent repose sur trois éléments :
- La valeur vénale actuelle du véhicule, pas son prix d’achat neuf. La décote des quadricycles légers électriques est rapide les deux premières années
- Le montant de la franchise appliquée par l’assureur en cas de sinistre. Sur certains contrats, elle peut atteindre un tiers de la valeur résiduelle de l’Ami
- Le coût annuel de la différence entre formule au tiers et formule tous risques. Si cet écart dépasse 400 à 500 euros, la couverture intermédiaire (tiers étendu avec vol et incendie) mérite d’être étudiée
Pour un conducteur mineur sur une Ami d’occasion, la formule au tiers étendu offre souvent le meilleur rapport protection-prix.
Garanties à vérifier dans un contrat voiture sans permis
L’Ami étant un quadricycle léger et non une voiture au sens classique du code de la route, certains contrats excluent des garanties habituelles. La protection du conducteur, par exemple, n’est pas systématiquement incluse dans les formules d’entrée de gamme.
L’assistance en cas de panne ou d’accident mérite aussi une attention particulière. La vitesse maximale de l’Ami (45 km/h) limite son usage aux zones urbaines et périurbaines, mais une panne à plusieurs kilomètres du domicile reste possible. Vérifiez si le contrat inclut le remorquage dès le kilomètre zéro, car certains assureurs imposent une distance minimale avant intervention.
Tarif assurance Citroën Ami : leviers concrets pour réduire la prime
Le marché de l’assurance automobile reste orienté à la hausse en 2026. Cette tendance touche aussi les voitures sans permis, y compris électriques. Conserver son contrat sans le remettre en concurrence chaque année revient souvent à accepter une augmentation mécanique de la prime.
Plusieurs leviers permettent de peser sur le tarif :
- Remettre le contrat en concurrence à chaque échéance annuelle. Les assureurs spécialisés en voitures sans permis proposent parfois des tarifs sensiblement inférieurs aux généralistes sur ce segment
- Privilégier un usage déclaré réaliste. L’Ami sert rarement à des trajets domicile-travail de longue distance. Un kilométrage annuel faible (souvent inférieur à 5 000 km) peut faire baisser la cotisation
- Opter pour un stationnement en garage ou en parking fermé. Ce critère pèse sur le calcul du risque vol, même si l’Ami reste un véhicule peu ciblé par les voleurs
- Pour les conducteurs mineurs, la conduite accompagnée sur un autre véhicule familial, lorsqu’elle est possible, constitue un levier tarifaire reconnu par plusieurs assureurs
Une comparaison annuelle peut générer une économie supérieure à une simple négociation avec l’assureur en place, car les grilles tarifaires évoluent d’un exercice à l’autre.
Assurance et location longue durée de l’Ami : un piège fréquent
Citroën propose l’Ami en LLD à partir de 69 euros par mois. Ce tarif n’inclut pas l’assurance, contrairement à ce que certains conducteurs supposent. Le contrat de location impose généralement une couverture minimale (souvent au tiers), mais l’assureur et la formule restent au libre choix du locataire.
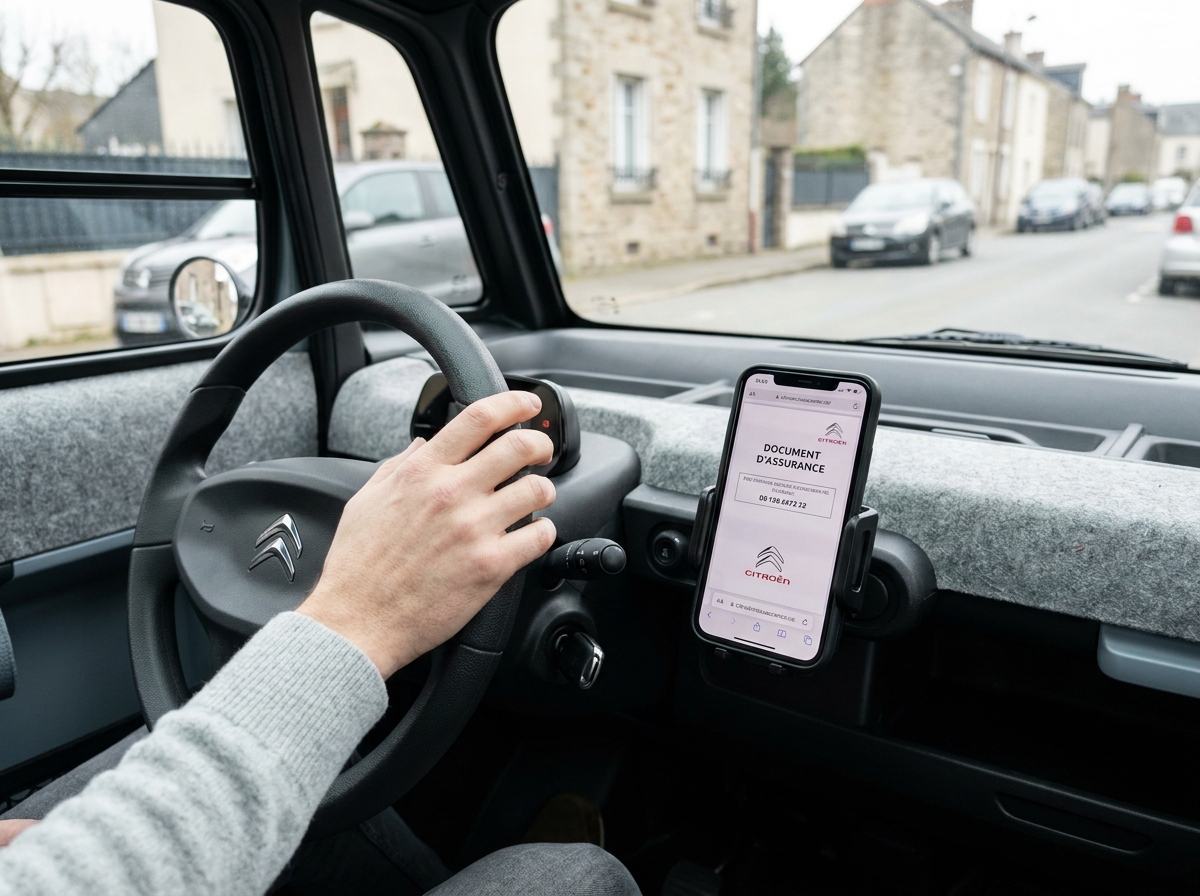
Le loueur peut toutefois exiger des garanties spécifiques, comme une couverture dommages collision ou une protection contre le vol. Ces exigences contractuelles réduisent la marge de manœuvre sur le choix de la formule et peuvent augmenter le coût total de la LLD de façon non négligeable.
Avant de signer un contrat de location, vérifiez les clauses relatives à l’assurance dans les conditions générales. Le coût réel de la LLD inclut toujours l’assurance, l’entretien et la recharge, pas seulement le loyer mensuel affiché.
L’écart de coût global entre achat et LLD dépend largement du tarif d’assurance obtenu. Un conducteur adulte avec un bon historique paiera une prime modérée qui rendra l’achat plus compétitif sur la durée. Un conducteur mineur, confronté à des primes élevées dans les deux cas, devra intégrer ce poste dans son arbitrage dès le départ.